Ați observat și voi la Lidl sau Penny, în ultima vreme, rafturi care conțin tot mai multe vinuri cu mărci „consacrate la nivel național” – cele care beneficiază de notorietate maximă și care adesea sunt promovate inclusiv la TV? Am remarcat același lucru și în HoReCa – tot mai multe meniuri încep cu aceleași Recaș-Purcari-Caii de la Letea (slavă Domnului că au mai dispărut Jidvei și Beciul Domnesc – și nu zic asta fiindcă ar fi vinuri proaste, ci doar fiindcă mi-aș dori mai mare diversitate, eventual regională!). Am încercat să discut cu specialiști în retail despre originea, beneficiile și riscurile acestei abordări axate pe „branduri cu notorietate” . Ce e bun și ce e rău în această uniformizare a rafturilor – în primul rând pentru consumator, dar și pentru producători și comercianți? Cu precizarea că discuția e valabilă și pentru meniurile din HoReCa (care ar trebui mai atent curatoriate, și nu doar făcute „după cota de piață din studiile Nielsen”), redau în continuare părerile unuia dintre specialiștii consultați – vechiul nostru colaborator Marius Dinu – care are în spate o experiență relevantă de marketing și management comercial de aproape 3 decenii. 
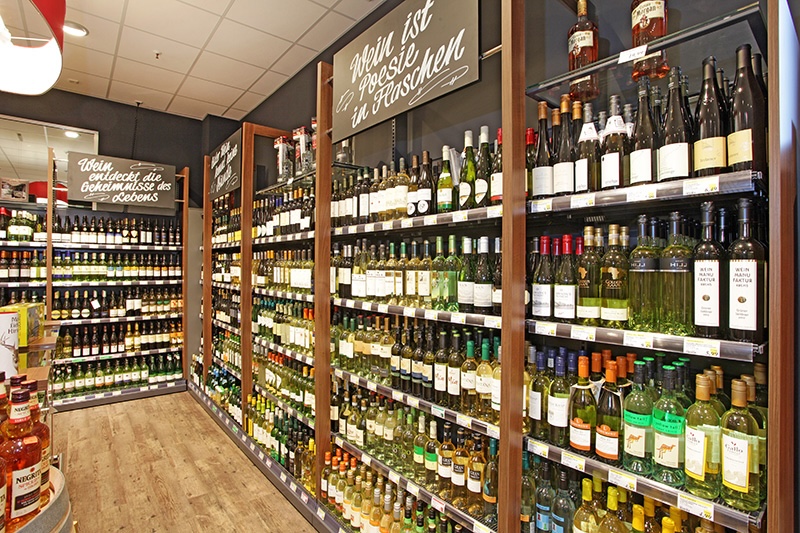
A apărut o contradicție: raft de hard discounter cu multe branduri (intern)naționale
Marius Dinu e de părere că unii retaileri – mai ales de tip hard discount – au încercat să construiască în ultimii ani un model de raft folosind instrumente specifice supermarketului clasic, iar aici a apărut o contradicție conceptuală: într-un format cu spațiu limitat la raft, fiecare SKU trebuie să justifice nu doar vânzarea, ci și contribuția la profitabilitate, diferențiere și fidelizare. El o numește capcana notorietății, dar subliniează că nu notorietatea în sine este capcana, ci utilizarea disproporționată a notorietății într-un format comercial care are alte mecanisme economice.
„Deși subiectul mărcilor naționale, al mărcilor proprii și al mărcilor rezervate este prezent în industria FMCG de zeci de ani, contextul economic actual îl readuce în centrul atenției într-o manieră mai relevantă ca oricând”, arată Marius Dinu. El spune că presiunea asupra consumului, necesitatea protejării profitabilității, schimbarea comportamentului de cumpărare și accentul tot mai mare pus pe raportul calitate-preț „obligă” retailerii să reevalueze rolul fiecărui SKU (Stock Keeping Unit, cod alfanumeric unic alocat fiecărui produs – nm) din categoria pe care o administrează: „Cu toate acestea, una dintre contradicțiile care continuă să apară în anumite rețele comerciale, în special în formatul hard discount, este încercarea de a construi un model de discount utilizând instrumente comerciale specifice supermarketului clasic: într-un format caracterizat prin spațiu limitat la raft, eficiență operațională ridicată și necesitatea maximizării productivității fiecărui metru liniar, simpla reproducere a structurii sortimentale întâlnite în comerțul modern clasic poate genera dezechilibre importante. Fiecare SKU trebuie să justifice simultan existența sa prin volum, profitabilitate, capacitate de diferențiere și contribuție la fidelizarea consumatorului”, arată specialistul consultat.
Rămân „descoperite” exact zonele de consum care generează volum
După cum arată Dinu, în acest context, apare diferența fundamentală dintre puterea mărcilor naționale (ale producătorilor) și competențele mărcilor proprii sau rezervate (ale retailerilor): „Mărcile naționale consacrate, reflectate frecvent în indicatorii Nielsen și în cotele de piață ale categoriei, sunt în general poziționate în segmentele medium, medium plus și premium – acestea beneficiază de notorietate ridicată, investiții constante în comunicare și un nivel superior de recunoaștere din partea consumatorului. Prezența lor în magazin generează încredere și facilitează procesul de alegere. În același timp însă, notorietatea nu trebuie confundată cu relevanța comercială pentru întreaga structură de consum a retailerului: în majoritatea situațiilor, produsele cu performanțe Nielsen ridicate nu acoperă integral arhitectura de preț necesară unui format hard discount. Zone extinse de consum, în special cele poziționate în segmentele low price, medium low și o parte importantă din segmentul medium, rămân insuficient reprezentate prin simpla prezență a brandurilor consacrate„. Specialistul atrage atenția că această realitate devine cu atât mai vizibilă într-un format comercial în care cea mai mare parte a volumelor este generată exact de aceste paliere de preț.
Proporția dintre consumatorii informați și cei care fac „masa critică”
„O altă particularitate este reprezentată de profilul consumatorului”, spune Marius Dinu. El arată că produsele cu notorietate ridicată sunt căutate în principal de consumatorii informați, familiarizați cu categoria și cu diferențele dintre producători și recunoaște că „acest segment există în orice rețea comercială – însă ponderea sa este limitată în raport cu masa critică de consumatori care își fundamentează decizia de cumpărare pe criterii precum accesibilitatea, încrederea și raportul calitate-preț”.
Specialistul arată că, pentru retailer, „menținerea unei ponderi ridicate de produse comparabile direct cu piața presupune și acceptarea unei presiuni permanente asupra prețului: același produs fiind disponibil în multiple rețele comerciale, retailerul este obligat să urmărească permanent alinierea la prețurile concurenței, ceea ce conduce inevitabil la comprimarea marjelor comerciale”.
Practic, o parte semnificativă a profitabilității este sacrificată pentru atragerea unui segment relativ restrâns de consumatori care urmăresc în mod activ brandul și notorietatea acestuia.
Beneficiile mărcilor private/rezervate sunt: diferențierea, exclusivitatea și fidelizarea
Dacă într-un articol trecut Marius Dinu abordase pentru Vinul.ro mărcile proprii și mărcile rezervate din perspectiva cramelor producătoare care-și pot conserva astfel valoarea, când vine vorba despre perspectiva retailerilor spune că aceste mărci funcționează după o logică diferită: „Competența principală a acestor mărci (private sau rezervate de producător unui singur retailer) nu este notorietatea, ci capacitatea de a construi diferențiere, exclusivitate și fidelizare. Acestea permit retailerului să acopere integral palierele de preț relevante pentru structura reală de consum, să controleze mai eficient specificațiile produsului, să gestioneze mai bine raportul calitate-preț și să elimine comparația directă cu concurența”.
Marca rezervată transformă exclusivitatea într-un avantaj competitiv
„Consumatorul nu mai caută produsul respectiv în alte rețele, deoarece acesta există exclusiv în magazinul respectiv. Astfel, relația începe să se mute gradual de la producător către retailer”, arată Marius Dinu.
El spune că „dacă marca națională generează trafic și validează categoria, marca rezervată creează motivele pentru care consumatorul revine„.
Specialistul găsește aici și explicația pentru care cele mai mature modele hard discount europene au evoluat către structuri comerciale în care mărcile proprii și mărcile rezervate dețin ponderea dominantă a categoriei, în timp ce mărcile naționale rămân prezente selectiv, cu rol de validare, comparație și atragere a traficului. „Cele două instrumente comerciale nu se exclud reciproc: în fazele inițiale de dezvoltare, mărcile naționale contribuie la construirea încrederii consumatorului și la validarea ofertei comerciale. Ulterior, pe măsură ce mărcile rezervate demonstrează consistență calitativă și un raport calitate-preț superior, acestea încep să preia gradual rolul de motor principal al categoriei”, spune Marius Dinu.
Iar când notorietatea încetează să mai fie principalul criteriu de alegere, exclusivitatea, accesibilitatea și încrederea câștigată de produs devin elementele care determină revenirea consumatorului în magazin.
Ceva nou? „In-out”-urile și disponibilitatea limitată
Extinzând discuția de la mărci private versus mărci naționale către cadrul mai larg de funcționare a retailului modern, Marius Dinu spune că un alt element definitoriu al modelului hard discount îl reprezintă capacitatea de a menține interesul consumatorului permanent activ. „Acest lucru este realizat prin intermediul produselor exclusive, al acțiunilor comerciale de tip In-Out și al ofertelor cu disponibilitate limitată. Experiența comercială demonstrează constant că percepția de disponibilitate limitată generează un impuls de cumpărare superior celui asociat produselor permanente. Consumatorul reacționează diferit atunci când oportunitatea este percepută ca fiind temporară și dificil de repetat”.
Confortul consumatorului, cu privire la raportul calitate-preț
„Unul dintre obiectivele fundamentale ale unui retailer Hard Discount este construirea unui sentiment de confort comercial în mintea consumatorului – convingerea că în acel magazin găsește constant unul dintre cele mai bune rapoarte calitate-preț disponibile în piață.
În paralel, dinamica produselor exclusive și a ofertelor temporare menține atenția consumatorului activă și transformă fiecare vizită într-o nouă oportunitate de descoperire”, spune Marius Dinu.
El arată că „dezbaterea dintre mărcile naționale și mărcile rezervate nu este una despre superioritate, ci despre roluri comerciale diferite: marca națională aduce consumatorul în magazin, iar marca proprie și marca rezervată construiesc motivele pentru care acesta rămâne fidel rețelei. Iar performanța reală a categoriei apare atunci când cele două instrumente sunt utilizate în proporția și în rolul pe care modelul comercial le impune”.